שאלות ותשובות
הקשר הוא ש״BDI״ הפך עם השנים לכינוי נפוץ לבדיקת נתוני אשראי, בעוד שדירוג האשראי הוא הציון שמחושב על בסיס נתוני האשראי שנאספים במערכת של בנק ישראל.
מאגר נתוני האשראי כולל מידע על ההתנהלות שלכם בתחום האשראי, כמו הלוואות, מסגרות, תשלומים ופיגורים.
לשכות אשראי מורשות יכולות להשתמש בנתונים האלה כדי לחשב דירוג אשראי שמסייע לנותני אשראי להעריך את הסיכון במתן אשראי.
לכן ״בדיקת BDI״ ו״בדיקת דירוג אשראי״ משמשות לעיתים בשיחה היומיומית כאילו הן אותו דבר, אבל מבחינה מקצועית יש הבדל בין הנתונים עצמם לבין הציון שמבוסס עליהם.
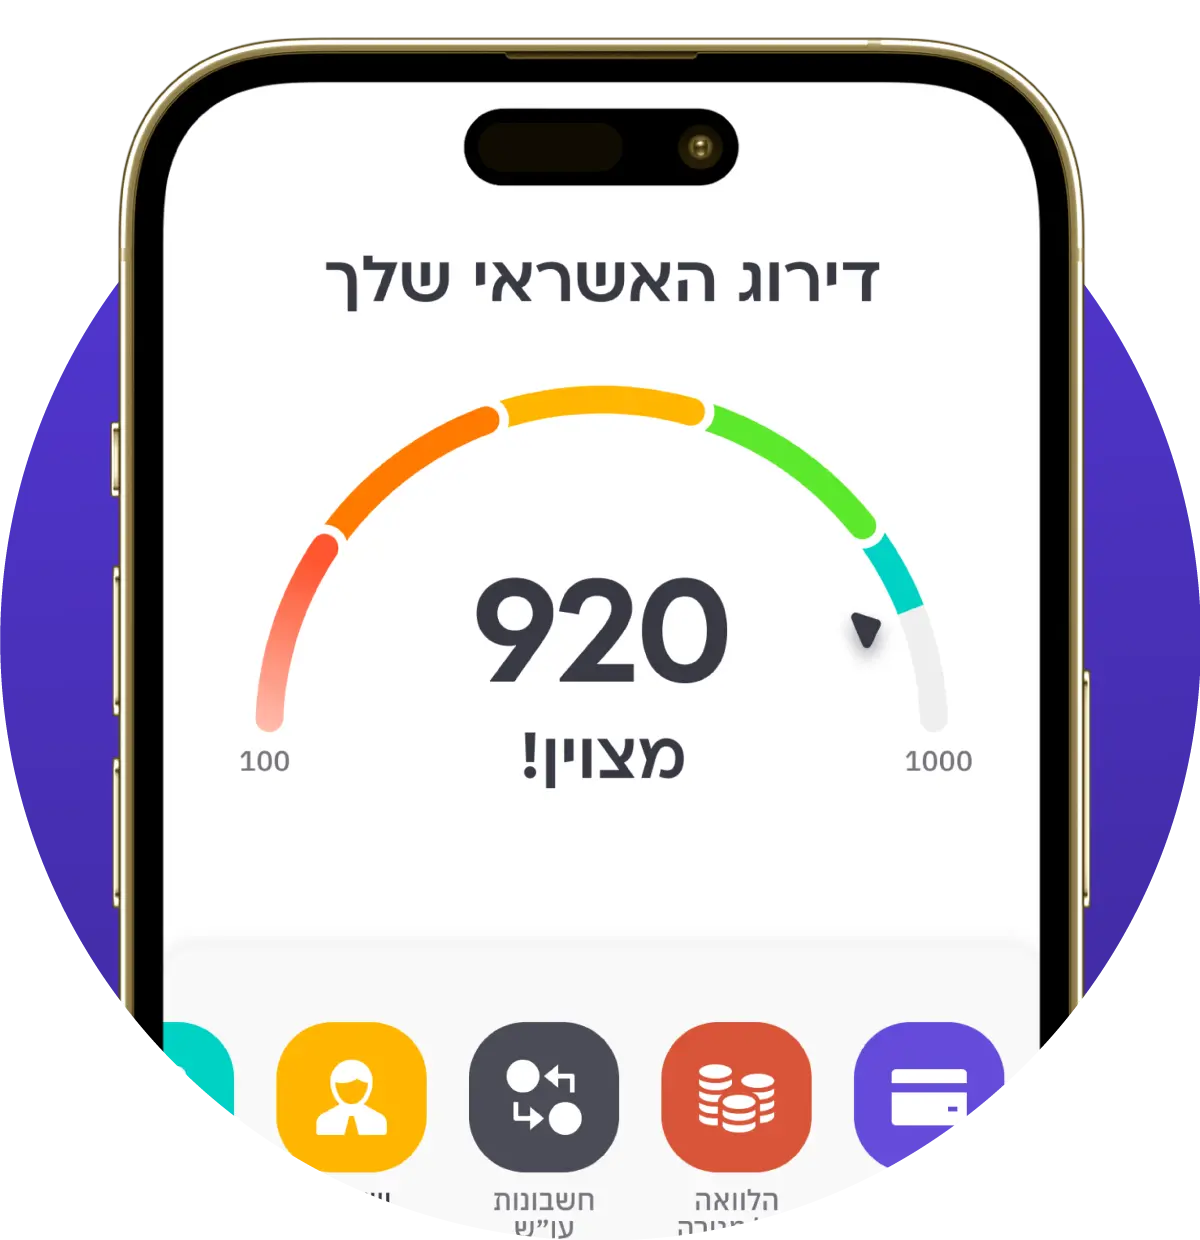
בקפטן קרדיט ניתן לראות את דירוג האשראי המבוסס על נתוני המאגר ולהבין אילו גורמים משפיעים עליו.
בדיקה עצמית של הדירוג דרך קפטן קרדיט אינה פוגעת בדירוג.
״BDI שלילי״ הוא כינוי נפוץ למצב שבו קיימים נתוני אשראי שליליים או שדירוג האשראי נמוך.
זה אינו סטטוס רשמי שנקרא ״BDI שלילי״, ואין רשימה אחת שבה אדם מוגדר באופן קבוע כחיובי או שלילי.
הנתונים יכולים לשקף פיגורים בתשלומים, שיקים שחזרו, חשבון מוגבל, הליכי הוצאה לפועל או התנהלות אחרת שנרשמה במערכת.
דירוג האשראי מחושב על בסיס היסטוריית הפעילות באשראי ומשתנה בהתאם למידע העדכני שנאסף.
הדרך להתמודד היא קודם לבדוק מה מופיע בנתונים ומה משפיע על הדירוג.
אם קיים מידע שגוי, אפשר לפנות לתיקונו.
אם המידע נכון, לא מוחקים אותו כדרך לשיפור הדירוג.
עובדים על התנהלות פיננסית תקינה לאורך זמן, כמו עמידה בהחזרים והימנעות מפיגורים.
קפטן קרדיט מציגה את הגורמים שמשפיעים על הדירוג כדי לעזור להבין מה דורש שינוי.
כן. אפשר לקבל מידע על נתוני האשראי שלכם ללא תשלום, אבל צריך להבחין בין דוח ריכוז נתונים לבין דירוג אשראי.
כל אדם שנאספים לגביו נתונים במערכת נתוני האשראי של בנק ישראל זכאי לקבל דוח ריכוז נתונים אחד בחינם בכל שנה קלנדרית.
הדוח מפרט את המידע הקיים במערכת, כולל התחייבויות, אופן הפירעון שלהן ומידע נוסף הקשור להתנהלות באשראי.
דוחות נוספים במהלך אותה שנה כרוכים בתשלום.
דירוג אשראי הוא ציון שמחושב על בסיס נתוני האשראי באמצעות לשכת אשראי, ולא הדוח החינמי עצמו שמפיק בנק ישראל.
בקפטן קרדיט ניתן לראות את דירוג האשראי ללא תשלום לאחר הרשמה והזדהות.
צפייה בדירוג לצורך קבלת מידע אישי אינה פוגעת בדירוג האשראי.
בדיקת BDI לפי תעודת זהות אינה חיפוש פומבי שבו מקלידים מספר תעודת זהות ומקבלים מידע על אדם אחר.
תעודת הזהות משמשת כחלק מתהליך הזיהוי שנדרש כדי לקבל גישה לנתוני האשראי האישיים שלכם.
אפשר להזמין דוח ריכוז נתונים ממערכת נתוני האשראי של בנק ישראל לאחר הזדהות, או להשתמש בשירות של לשכת אשראי מורשית.
בקפטן קרדיט עוברים תהליך הזדהות, ולאחריו אפשר לצפות בדירוג האשראי ובמידע הרלוונטי לחשבון.
הנתונים במערכת הם מידע אישי.
נותן אשראי שרוצה לקבל דוח אשראי לצורך בחינת עסקה נדרש לקבל את הסכמת הלקוח למסירת המידע.
לכן מספר תעודת זהות לבדו אינו מאפשר לבצע ״בדיקת BDI״ חופשית על כל אדם.
דוח BDI הוא כינוי ותיק לדוח שמציג מידע על היסטוריית האשראי וההתנהלות הפיננסית של אדם.
כיום הנתונים הרלוונטיים נאספים במערכת נתוני האשראי של בנק ישראל, ולשכות אשראי מורשות יכולות להשתמש בהם כדי להפיק דוחות ודירוגי אשראי.
המידע יכול לכלול הלוואות, מסגרות אשראי, עמידה בתשלומים, שיקים שחזרו, חשבונות מוגבלים והליכי גביית חובות.
דוח ריכוז הנתונים של בנק ישראל מאפשר לראות את המידע שנאסף עליכם במערכת.
לכן, כשאנשים אומרים היום ״דוח BDI״, הם בדרך כלל מתכוונים לבדיקה של נתוני האשראי או של דירוג האשראי שלהם.
בקפטן קרדיט אפשר לראות את דירוג האשראי המבוסס על הנתונים שבמאגר בנק ישראל, לצד מידע שעוזר להבין את הגורמים שמשפיעים עליו.
דירוג אשראי הוא כלי שמסייע להבין כיצד נתוני האשראי שלכם נראים בעיני גופים פיננסיים, למשל כאשר אתם מבקשים הלוואה, מסגרת אשראי או מוצר פיננסי אחר.
בקפטן קרדיט תוכלו לצפות בדירוג בצורה פשוטה וברורה, בלי צורך לפענח לבד דוחות ארוכים או מונחים מקצועיים.
אחרי ההזדהות, מוצג לכם הדירוג העדכני, לצד הסברים שמטרתם לעזור לכם להבין מה עשוי להשפיע עליו.
לחיצה על ״למה זה הדירוג שלי״ מציגה מידע נוסף, כמו היסטוריית דירוגים ושינויים לאורך זמן.
כך תוכלו לראות לא רק מה הדירוג שלכם כרגע, אלא גם האם הוא השתנה בתקופות שונות ומה עשוי להיות קשור לשינוי.
חשוב לזכור שדירוג אשראי אינו נתון קבוע. הוא עשוי להשתנות לאורך זמן בהתאם להתנהלות האשראי שלכם, למידע שמתעדכן במערכת ולפעילות פיננסית רלוונטית.
פריסה ארוכה יכולה להקטין את ההחזר החודשי, אך בדרך כלל מגדילה את סך הריבית שתשלמו לאורך חיי ההלוואה.
חשוב לבחור תקופה שמתאימה ליכולת ההחזר שלכם.
כדאי לבדוק את הריבית, העלות הכוללת של ההלוואה, גובה ההחזר החודשי, תקופת ההחזר, תנאי הפירעון המוקדם והאם הרכב משמש כבטוחה להלוואה.
דירוג האשראי הוא אחד הנתונים שיכולים להשפיע על אישור המימון ועל תנאי ההלוואה לרכב.
גובה ההון העצמי תלוי בסוג הרכב, בגוף המממן ובמסלול המימון שנבחר.
בחלק מהמקרים ניתן לקבל מימון בשיעור גבוה, ובמקרים אחרים יידרש הון עצמי גבוה יותר.
גופי מימון רבים מציעים הלוואות גם לרכישת רכב יד שנייה, כאשר תנאי ההלוואה משתנים בהתאם לנתוני הלקוח ולמאפייני העסקה.
אין תשובה אחת שמתאימה לכולם.
לכל גוף אשראי יש תנאים שונים, ולכן מומלץ להשוות בין מספר הצעות לפני שמחליטים.